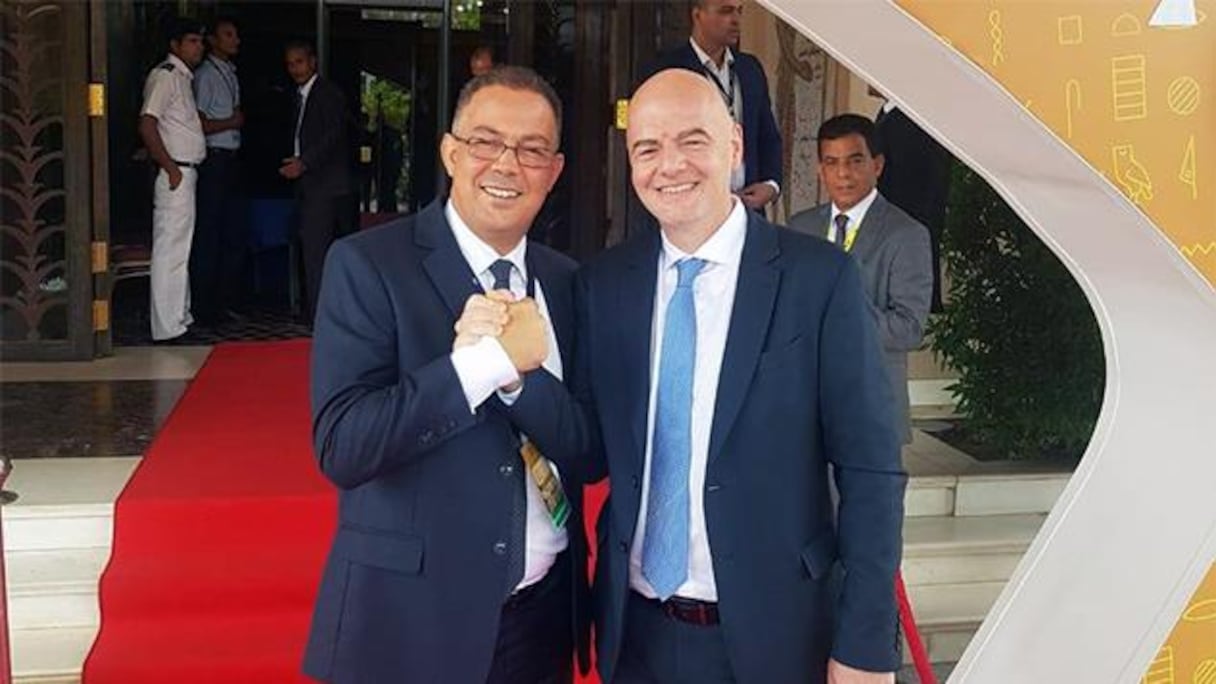
بينما يترقب الشارع المغربي والإيبيري بشغف الدوران الفعلي لعجلة مونديال 2030، حمل مشروع قانون المالية المغربي لسنة 2027 (المشروع رقم 60.26) مفاجأة من العيار الثقيل للخبراء الاقتصاديين. حزمة إعفاءات ضريبية وجمركية « مطلقة » ستقدمها الرباط للاتحاد الدولي لكرة القدم (فيفا) والشركات التابعة له، والشركاء التجاريين، وحتى اللاعبين.
هذا التنازل الجبائي الاستباقي الذي يمتد مفعوله في بعض القطاعات حتى عام 2032، يفتح الباب على مصراعيه لطرح السؤال والبحث في الجذور التاريخية لهذا السخاء، وأيضا تقصى مواقف الشركاء في مدريد ولشبونة.
وتُظهر القراءة التاريخية للنسخ الخمس الماضية أن ما أعلنت عنه حكومة المنصوري في مشروع قانون ماليته رقم 60.26 ليس استثناءً، بل هو إعادة إنتاج دقيق للنموذج الضريبي الاحتكاري الذي تفرضه الفيفا كشرط أساسي للتنظيم، مع وجود تباينات طفيفة.
Dr
نسخ الاستثناء المطلق (جنوب إفريقيا 2010، البرازيل 2014، قطر 2022): في هذه البطولات، حصلت الفيفا على ما يُعرف بـ « الفقاعة الضريبية الكاملة ». فالبرازيل أصدرت قانوناً فيدرالياً خاصاً (12.350) يُطابق تماماً التدابير المغربية المقترحة؛ حيث شمل الإعفاء الفيفا، وشركاتها التابعة، والرعاة، واللاعبين.
أما قطر، فقد منحت إعفاءً سيادياً مطلقاً لكل الأرباح التي جنتها الفيفا (التي بلغت 7.5 مليار دولار) من ضرائب الدخل والشركات والقيمة المضافة.
وخلال نسخة روسيا 2018: طبقت روسيا حزمة إعفاءات جمركية وضريبية شاملة على عوائد الإعلانات وحقوق البث والتذاكر، مما يتطابق مع إعفاءات المغرب المقترحة لواجبات التمبر على الإعلانات الإشهارية.
وتبقى نسخة (أمريكا، كندا، المكسيك 2026) نقطة التحول هنا تكمن الفجوة؛ فبينما يمتد المشروع المغربي لمنح إعفاءات من الضريبة على الدخل لفائدة كل الشركاء والأطقم التقنية واللاعبين، رفضت الولايات المتحدة في مونديال 2026 منح هذا الامتياز للأفراد.
وحصرت أمريكا إعفاء الفيفا تحت بند المنظمات غير الربحية (501c3) للشركات والمؤسسات فقط، بينما خضع اللاعبون والمدربون لضرائب دخل أمريكية قاسية وصلت إلى 40%.
في حين صفعت المكسيك الفيفا بأثر رجعي، وأقرت قبل بضعة أشهر من انطلاق العرس الكروي العالمي، الرئيسة المكسيكية كلاوديا شينباوم عن مراجعة وتعديل الاتفاق التاريخي الموقع عام 2018 خلال عهد الرئيس الأسبق إنريكي بينيا نييتو، ورفضت منح الفيفا وفروعها ومورديها امتيازات ممتدة لعدة سنوات، وقامت بحصر وتقليص الإعفاءات الضريبية والجمركية في سنة مالية واحدة فقط (سنة 2026)، مع إلغاء « الامتيازات العامة الفضفاضة » وقصرها حصرياً على الأطراف المعنية مباشرة بالتنظيم تماشياً مع الإطار القانوني المكسيكي. وجاءت هذه الخطوة لضمان عدم ضياع عوائد السياحة المقدرة بـ 3 مليارات دولار .
وسارت كندا على نهج التدقيق، حيث أخضعت المقاطعات الكندية المستضيفة (مثل كولومبيا البريطانية وأونتاريو) الاتفاقيات المالية لمراقبة صارمة لضمان ألا تلتهم إعفاءات الفيفا عوائد دافعي الضرائب الكنديين.
وقبل أقل من 4 سنوات من النسخة المقبلة، يعود المغرب في 2027 إلى « النموذج التقليدي للفيفا » عبر حماية الأفراد واللاعبين من الاقتطاع الضريبي، عكس النموذج الأمريكي المقيد.
الموقف الضريبي لإسبانيا والبرتغال (شركاء مونديال 2030)
تتحرك الدول الثلاث (المغرب، إسبانيا، البرتغال) ككتلة تنظيمية واحدة أمام الفيفا، مما يعني أن إسبانيا والبرتغال ملزمتان قانوناً بتقديم نفس « الضمانات الحكومية » والإعفاءات الضريبية لضمان نجاح الملف المشترك.
الموقف الإسباني: تمتلك إسبانيا تجربة سابقة في منح إعفاءات ضريبية للأحداث الرياضية الكبرى (مثل نهائيات دوري أبطال أوروبا وكأس العالم للسيدات). وتتضمن الضمانات التي وقعت عليها الحكومة الإسبانية للفيفا إعفاءً كاملاً للاتحاد الدولي من ضريبة الشركات الإسبانية على الأرباح المحققة من البطولة، وإعفاءات جمركية على السلع المستوردة، ومعاملة خاصة لضريبة القيمة المضافة للشركات التابعة للفيفا.
الموقف البرتغالي: على الرغم من الأزمات الاقتصادية وتدابير التقشف السابقة، وقعت الحكومة البرتغالية على وثيقة الضمانات الرسمية. وتتجه البرتغال لإقرار تشريعات استثنائية تعفي بموجبها الكيانات المرتبطة بالفيفا من ضريبة الدخل على الشركات (IRC) وضريبة الدخل على الأفراد (IRS) لغير المقيمين (كاللاعبين والحكام) طوال فترة البطولة، تماشياً مع المقتضيات المغربية.
ويؤكد اتساع نطاق المستفيدين في مشروع قانون المالية المغربي ليمتد إلى « مقدمي الخدمات والمتعاقدين والهيئات المكلفة بالبث » أن الكلفة المالية الفورية على خزينة الدولة المغربية ستكون مرتفعة نتيجة التنازل عن موارد ضريبية مباشرة مهمة بين سنتي 2027 و2032.
ومع ذلك، فإن هذا التنازل الضريبي الجماعي من المغرب وإسبانيا والبرتغال يُنظر إليه سياسياً واقتصادياً كـ « ثمن إجباري » للاستثمار في البنية التحتية، وتحفيز السياحة، وتطوير النسيج الاقتصادي الوطني على المدى الطويل، وهو الرهان المشترك للدول الثلاث لموازنة كفة الامتيازات الممنوحة لـ « إمبراطورية الفيفا ».